

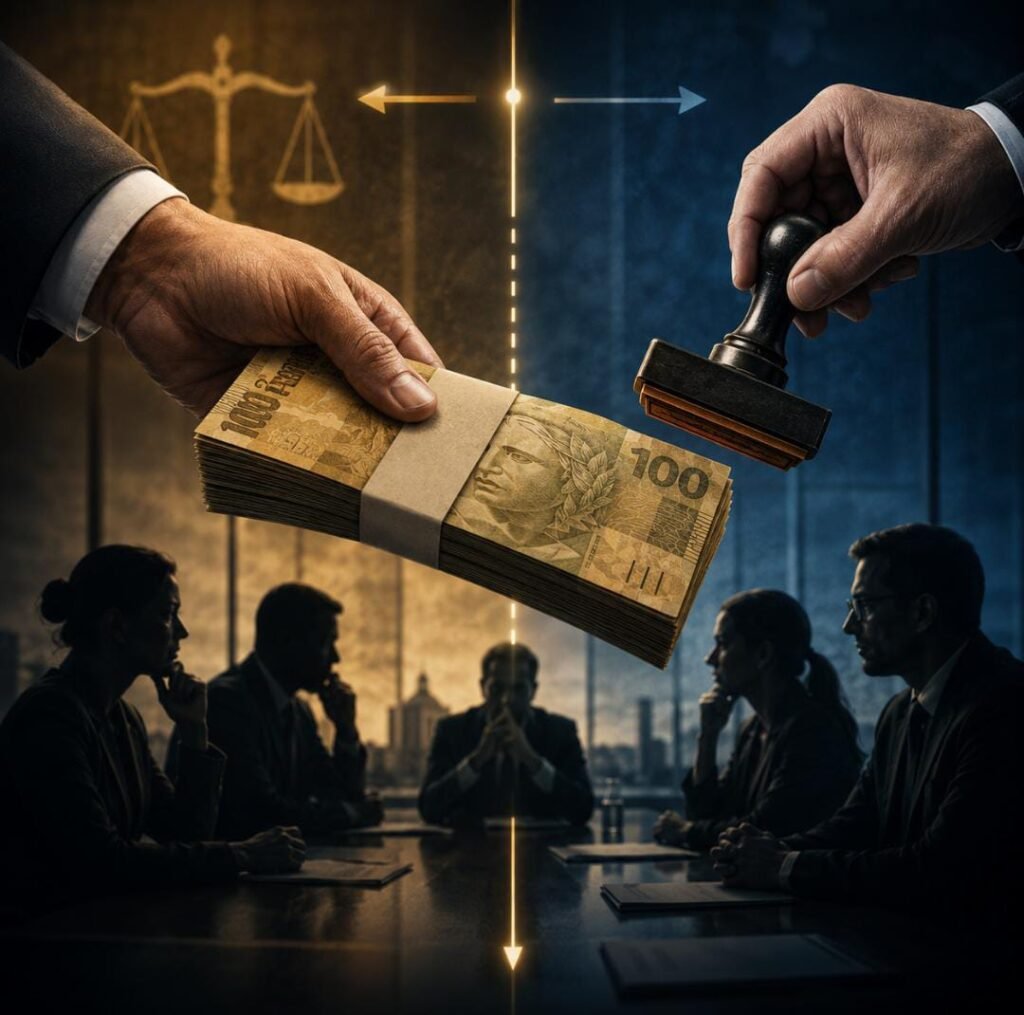
Coluna Notas Jurídicas do Planalto com a Dra. Laise Horácio
O parecer expõe a linha tênue entre o permitido e o proibido, e gestores do Terceiro Setor precisam ficar atentos
ORCID: 0009-0004-4017-7887
Ela comandava a associação, assinou o termo de fomento com o governo do Distrito Federal e, depois, contratou a própria empresa para executar o projeto. O dinheiro público pagou. A pergunta que não quer calar: pode?
O caso que gerou o Parecer nº 603/2024 da Procuradoria-Geral do Distrito Federal envolveu uma OSC e a Secretaria de Cultura e Economia Criativa do DF- SECEC-DF. A presidente da OSC contratou, com R$ 1,2 milhão em recursos públicos, uma empresa da qual ela própria era sócia. O salário mais alto do projeto, R$ 59 mil, foi destinado à produtora executiva da empresa da dirigente.
A Comissão Gestora viu irregularidade. A PGDF concordou. E o parecer acendeu um alerta no Terceiro Setor.
Muitos gestores acreditam que a lei proíbe qualquer remuneração a dirigentes de Organizações da Sociedade Civil. Não é bem assim. O Marco Regulatório das Organizações da Sociedade Civil (Lei nº 13.019/2014) permite, desde que cumpridas regras específicas. O problema, como bem delineou a PGDF, está na forma como esse pagamento é estruturado. A linha entre o legítimo e o ilegítimo é tênue, e o descuido pode transformar uma prática lícita em um grave desvio de finalidade, com consequências administrativas e, quem sabe, até para a própria imagem da organização.
O que a lei realmente permite
O Brasil tem 672.215 Organizações da Sociedade Civil ativas, segundo o Mapa das OSCs mantido pelo IPEA (2026). Essas entidades executam políticas públicas em áreas como assistência social, saúde, educação e cultura. Para isso, precisam de profissionais qualificados, e isso inclui os gestores.
O art. 46, inciso I, da Lei nº 13.019/2014 é claro: os recursos da parceria podem ser usados para pagar a remuneração da equipe de execução do plano de trabalho, incluindo o pessoal próprio da organização. No Distrito Federal, o Decreto nº 37.843/2016 exige que os valores correspondam às atividades previstas, sejam compatíveis com a qualificação técnica e com o mercado, não ultrapassem o teto do Poder Executivo e sejam proporcionais ao tempo dedicado.
Ou seja: o dirigente pode ser remunerado. A lei não o proíbe. O que ela exige, e o Parecer nº 603/2024 reforça com veemência, é transparência, critério objetivo e vinculação direta da despesa ao objeto da parceria. Não basta querer pagar. É preciso demonstrar que a atividade foi efetivamente prestada, que o valor é compatível e que a despesa está prevista no plano de trabalho aprovado.
O divisor de águas: Parecer nº 603/2024
A grande virada veio com o Parecer nº 603/2024 da PGDF. Ele analisou uma situação específica, e, na minha avaliação, fez bem ao traçar uma distinção que muitas vezes passa despercebida pelos gestores: a OSC contrata, com recursos públicos, uma empresa da qual o próprio dirigente é sócio.
Para a PGDF, essa prática é ilegítima. O fundamento está nos princípios da impessoalidade, moralidade, economicidade e eficiência, previstos no art. 37 da Constituição Federal de 1988. O dirigente não pode ser, ao mesmo tempo, quem decide a contratação e quem se beneficia dela. Em termos jurídicos mais diretos: o dirigente não pode ser juiz e parte na mesma relação jurídica.
O que me chamou a atenção no parecer, e que acho fundamental destacar, é que a PGDF reconhece expressamente não haver vedação legal expressa a essa contratação, nem na Lei nº 13.019/2014 nem no Decreto nº 37.843/2016. A conclusão pela ilegitimidade decorre de uma interpretação sistemática e principiológica. Ou seja: o gestor público e a OSC não podem se escorar na ausência de proibição literal. Precisam avaliar o caso concreto à luz dos princípios que regem a Administração Pública.
A distinção essencial que todo dirigente precisa entender
Na minha leitura do parecer, a PGDF traça uma linha divisória clara:
O dirigente que atua pessoalmente na execução do projeto: lícito, desde que cumpridos os requisitos legais. O dirigente trabalha, executa, cumpre metas e recebe por isso. É a prestação pessoal de serviço.
A OSC que contrata empresa do próprio dirigente: ilegítimo, por conflito de interesses. Há uma intermediação societária que compromete a impessoalidade.
O parecer não estabelece uma vedação absoluta à remuneração de dirigentes. O que ele faz, e me parece acertado, é delimitar: a estrutura empresarial do administrador não pode ser o canal para recebimento dos recursos da parceria. O limite está na forma, não na possibilidade de remuneração em si.
O que muita gente confunde
É comum confundir duas vedações distintas, e isso pode levar a interpretações equivocadas.
O art. 41, § 6º, do Decreto Distrital proíbe o pagamento a cônjuges, companheiros e parentes até o segundo grau de dirigentes ou agentes públicos. É uma vedação objetiva, baseada no parentesco, uma espécie de “antinepotismo” aplicado às parcerias.
Já o Parecer nº 603/2024 trata da contratação de pessoa jurídica do dirigente. Não há parentesco envolvido, mas uma sobreposição de papéis que compromete a impessoalidade. Uma coisa é proibir o nepotismo. Outra, bem diferente, é impedir que o dirigente use sua própria empresa para receber recursos da parceria que ele mesmo administra.
O cabo de guerra entre PGDF e AGU
A controvérsia, porém, não terminou no parecer da PGDF. A Advocacia-Geral da União, no Parecer nº 00068/2024, defende posição diferente. Para a AGU, as relações privadas da OSC com seus fornecedores só devem ser questionadas se impactarem o cumprimento do objeto da parceria. A AGU privilegia o controle de resultados e a autonomia das OSCs.
Enquanto a PGDF prioriza a moralidade e a impessoalidade como barreiras preventivas, a AGU adota uma postura mais pragmática, focada na entrega do projeto. Confesso que essa divergência me preocupa, pois acentua a insegurança jurídica. O Manual MROSC-DF já havia diagnosticado: mesmo após mais de uma década da Lei Federal, interpretações divergentes ainda prevalecem.
O que fazer, na prática?
Para os presidentes e dirigentes de OSCs, o desafio não é apenas teórico. É prático e urgente: como formalizar a remuneração sem cair em armadilhas?
Penso que três aspectos devem ser observados com rigor:
1. Natureza da atividade: a função desempenhada pelo dirigente é realmente necessária para o projeto, ou poderia ser exercida por outro profissional?
2. Previsão no instrumento da parceria: a remuneração consta expressamente do plano de trabalho aprovado?
3. Comprovação da atuação efetiva: há registros, relatórios, cronogramas que demonstrem o trabalho realizado?
Uma das formas juridicamente possíveis é o Recibo de Pagamento a Autônomo (RPA), desde que observada a legislação tributária, previdenciária e a autorização do órgão concedente. Mas cada caso é um caso. Não há fórmula pronta.
A correta formalização da remuneração ganha especial importância na prestação de contas, etapa em que a OSC precisará demonstrar a regularidade das despesas e sua vinculação ao objeto pactuado. É ali que a falta de critério pode se revelar um problema grave.
Conclusão
O dinheiro público pode pagar o chefe? À luz do Parecer nº 603/2024, a resposta é sim, desde que o dirigente atue pessoalmente na execução do projeto e cumpra todos os requisitos legais. O que não se admite, segundo a PGDF, é o uso de pessoa jurídica do próprio dirigente como intermediária para receber esses recursos.
A distinção é sutil, mas faz toda a diferença entre uma prática legítima e uma violação dos princípios constitucionais. Em um ambiente de insegurança jurídica, agravado pela divergência entre PGDF e AGU, a transparência e a adoção de critérios objetivos são o caminho mais seguro para quem quer atuar no Terceiro Setor sem sustos na prestação de contas.
Nota
¹ HORÁCIO, Laíse. A remuneração de dirigentes de Organizações da Sociedade Civil com recursos públicos: limites jurídicos e segurança nas parcerias administrativas à luz do Parecer nº 603/2024 da PGDF. Artigo acadêmico, 2026. ORCID: 0009-0004-4017-7887.
Sobre a autora
Laíse Horácio é advogada (OAB/DF nº 74.108), pós-graduada em Direito do Terceiro Setor e em Direito Tributário, pesquisadora na área de Direito do Terceiro Setor.
E-mail: horacio.linhares@advdf.com.br
ORCID: 0009-0004-4017-7887
Referências principais
BRASIL. Lei nº 13.019/2014 (Marco Regulatório das Organizações da Sociedade Civil)
DISTRITO FEDERAL. Decreto nº 37.843/2016
DISTRITO FEDERAL. PGDF. Parecer Jurídico nº 603/2024 – PGDF/PGCONS
IPEA. Mapa das Organizações da Sociedade Civil, 2026
Dra. Laíse Horácio – Advogada (OAB/DF nº 74.108)- Pós-graduada em Direito do Terceiro Setor e em Direito Tributário – Pesquisadora na área de Direito do Terceiro Setor